
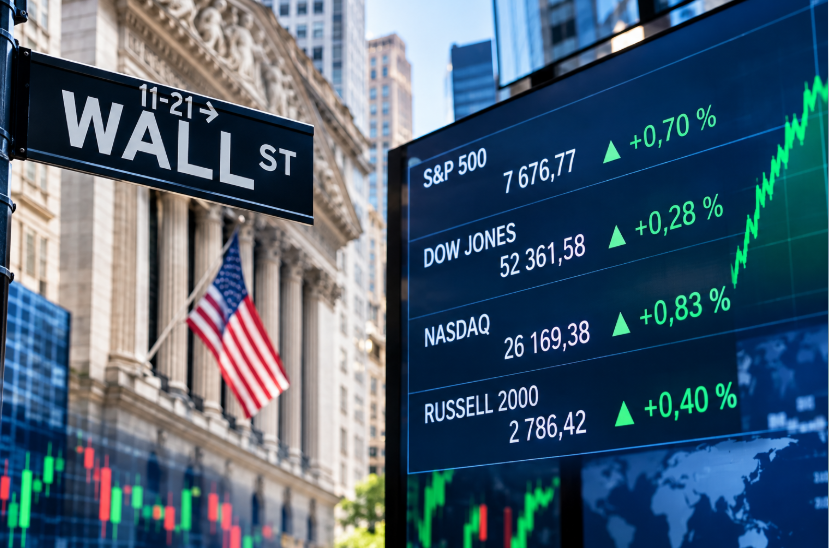
Wall Street et les marchés européens ont progressé lundi 26 octobre, soutenus notamment par les valeurs technologiques et le reflux des cours du pétrole. Les investisseurs attendent une série de résultats d’entreprises et plusieurs décisions monétaires susceptibles de redéfinir les perspectives des marchés.
Les marchés financiers ont retrouvé des couleurs lundi. Après une semaine précédente marquée par des replis, les principales places boursières ont progressé, tandis que les investisseurs se préparaient à une succession de rendez-vous économiques et financiers particulièrement importants. La publication des résultats de plusieurs géants technologiques américains et les décisions attendues des banques centrales devraient notamment déterminer l’orientation des échanges dans les prochains jours.
À Wall Street, le S&P 500 a gagné 0,70 %, à 7 676,77 points. Le Dow Jones a avancé de 0,28 %, à 52 361,58 points, tandis que le Nasdaq Composite, davantage exposé aux entreprises technologiques, a progressé de 0,82 %, à 26 169,38 points. Le Russell 2000, qui regroupe des sociétés américaines de plus petite capitalisation, a également terminé dans le vert, en hausse d’environ 0,4 %.
L’intelligence artificielle au cœur des anticipations
L’enthousiasme autour de l’intelligence artificielle continue de peser sur les choix des investisseurs. Le dépôt d’un dossier en vue d’une introduction en Bourse par Anthropic a contribué à soutenir le secteur technologique, alors que les marchés cherchent à déterminer si les investissements massifs dans les infrastructures informatiques se traduiront par des revenus et des bénéfices à la hauteur des attentes.
Les prochaines publications financières seront déterminantes. Alphabet et Microsoft doivent notamment présenter leurs résultats au cours de la semaine, avant Amazon. Les investisseurs examineront les performances commerciales de ces groupes, mais aussi leurs dépenses consacrées à l’intelligence artificielle, à la puissance de calcul et aux centres de données.
Derrière la progression des indices se dessine ainsi une interrogation centrale : les perspectives de croissance associées à l’IA justifient-elles les valorisations actuelles, alors que le financement de ces investissements demeure coûteux et que la rentabilité de certains projets reste à démontrer ?
Le pétrole reste une source d’inquiétude
Le recul des cours du pétrole a également contribué à améliorer le climat boursier. Le baril de Brent a cédé du terrain après avoir atteint des niveaux élevés, les perspectives de discussions diplomatiques au Moyen-Orient ayant ravivé les espoirs d’une désescalade.
Les risques géopolitiques demeurent toutefois importants. Des attaques contre des infrastructures pétrolières saoudiennes ont été rapportées lundi par les rebelles houthis du Yémen, sans confirmation immédiate des autorités saoudiennes dans les informations disponibles au moment de la publication de Reuters.
La hausse récente des prix de l’énergie nourrit les préoccupations relatives à l’inflation. Un pétrole durablement cher pourrait renchérir les coûts des entreprises et des ménages, tout en compliquant la tâche des banques centrales. Le mouvement de repli observé lundi ne suffit donc pas à écarter le risque d’une nouvelle tension sur les marchés énergétiques.
Les banques centrales sous surveillance
La politique monétaire constitue l’autre grand enjeu de la semaine. Les investisseurs attendent notamment la décision de la Réserve fédérale américaine, prévue mercredi, ainsi que plusieurs autres réunions de banques centrales.
Les marchés chercheront à déterminer si les autorités monétaires disposent d’une marge suffisante pour assouplir leur politique sans relancer les tensions inflationnistes. Les chiffres américains de la croissance et de l’inflation seront également scrutés, car ils pourraient modifier les anticipations concernant les taux d’intérêt.
Des taux élevés plus longtemps pèseraient sur le coût du crédit et sur la valorisation des entreprises, particulièrement celles dont les perspectives de bénéfices sont éloignées dans le temps. À l’inverse, une inflation mieux maîtrisée pourrait soutenir les actifs risqués.
Le Canada profite du mouvement
À Toronto, l’indice composé S&P/TSX progressait de plus de 200 points en fin de matinée, soutenu notamment par les valeurs des métaux de base. L’indice se situait alors à 36 013,82 points, soit un gain de 225,64 points. Ces données correspondent à un relevé effectué en cours de séance et non à la clôture définitive.
En Europe, l’indice paneuropéen STOXX 600 a également rebondi, gagnant environ 0,77 % selon Reuters. Cette progression intervient après une semaine difficile pour les actions européennes, affectées par les tensions politiques, les inquiétudes sur les prix de l’énergie et les interrogations concernant la croissance.
Le rebond du lundi 26 octobre témoigne ainsi d’un regain d’appétit pour le risque, mais ne garantit pas une amélioration durable. Entre les résultats des grandes entreprises, les décisions monétaires et les tensions géopolitiques, les marchés abordent une semaine où les nouvelles économiques pourraient rapidement modifier les anticipations des investisseurs.